Aurul își păstrează statutul de activ strategic de rezervă, chiar dacă randamentele obligațiunilor au urcat puternic, într-un context dominat de datoria publică ridicată și de tensiunile geopolitice. În mod tradițional, creșterea randamentelor obligațiunilor face aurul mai puțin atractiv, însă relația s-a slăbit în ultimii ani, pe măsură ce băncile centrale și investitorii au căutat alternative pentru diversificarea rezervelor.
Aurul rămâne refugiul în perioade de criză
În mod normal, aurul și randamentele obligațiunilor evoluează în sens opus. Atunci când dobânzile și randamentele cresc, costul de oportunitate al deținerii unui activ care nu plătește dobândă devine mai mare.
În 2026, această relație este însă mai puțin evidentă. Deși aurul s-a depreciat cu aproximativ 4% în acest an, prețul său s-a menținut peste pragul de 4.000 de dolari pe uncie, chiar în condițiile în care randamentele titlurilor de Trezorerie americane au ajuns la niveluri foarte ridicate.
Achizițiile băncilor centrale și cererea pentru active considerate refugiu au contribuit la menținerea prețului.
„Aurul este un activ de refugiu, probabil activul de refugiu”, a declarat Sergio Nicoletti Altimari, viceguvernator al Băncii Italiei, explicând că rolul metalului este cu atât mai important într-un mediu caracterizat de riscuri geopolitice și de fragmentarea economică.
Datoria publică schimbă regulile jocului
Președintele Bundesbank, Joachim Nagel, a atras atenția că randamentele mai ridicate fac obligațiunile mai atractive pentru administratorii rezervelor valutare ale băncilor centrale.
În același timp, argumentele pentru diversificarea rezervelor prin aur rămân puternice. Nivelurile ridicate ale datoriei publice și riscurile asociate creditului determină băncile centrale să păstreze aurul ca instrument de diversificare și protecție.
Această schimbare este una dintre explicațiile pentru care relația tradițională dintre aur și randamentele reale ale obligațiunilor s-a slăbit. Potrivit lui Altimari, modificarea a devenit evidentă mai ales începând din 2025 și la începutul lui 2026.
Băncile centrale cumpără mai puțin, dar cererea rămâne ridicată
Achizițiile de aur ale băncilor centrale sunt estimate să scadă în 2026 cu 15%, până la aproximativ 720 de tone. Chiar și la acest nivel, volumul ar rămâne peste nivelurile înregistrate înainte de 2022.
Schimbarea structurală a pieței a început după 2022 și a fost alimentată în special de achizițiile băncilor centrale din economiile emergente. În paralel, preocupările legate de datoria publică și de expansiunea fiscală au contribuit la creșterea interesului pentru aur.
Pentru băncile centrale, metalul prețios nu este doar o investiție care urmărește randamentul, ci și un instrument de diversificare a rezervelor și de reducere a anumitor riscuri financiare și geopolitice.
China își schimbă preferințele
O transformare importantă are loc și pe piața chineză, cel mai mare consumator mondial de aur.
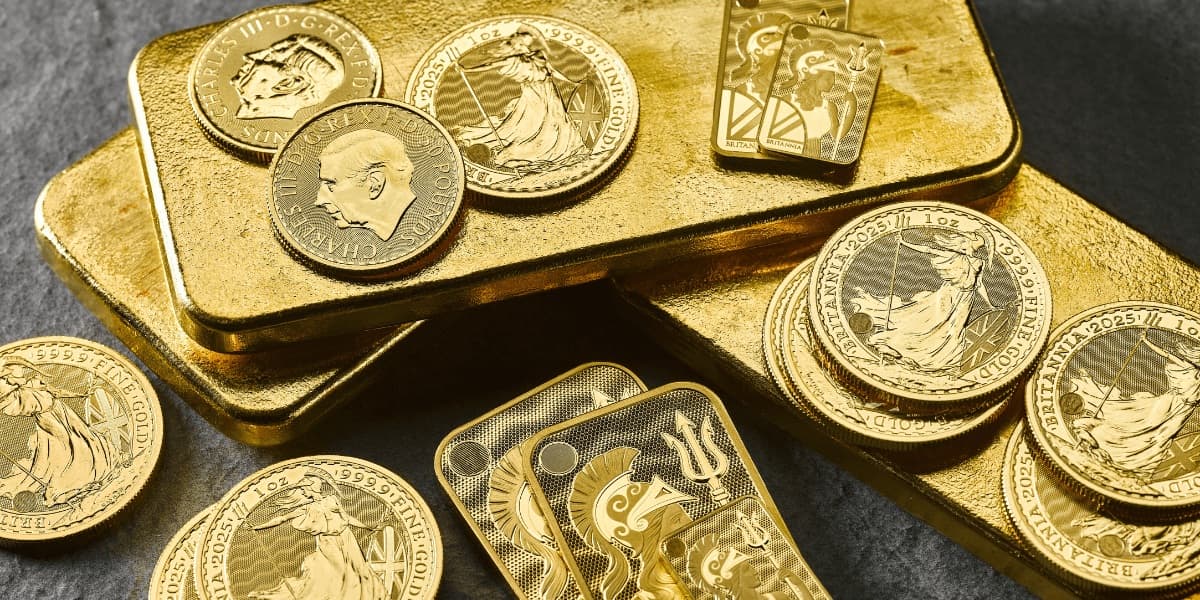
Investitorii și instituțiile financiare au devenit actori tot mai importanți pe această piață, iar structura cererii s-a modificat. În 2025, pentru prima dată, achizițiile de lingouri și monede de aur au depășit consumul de aur destinat bijuteriilor în China.
Schimbarea arată că aurul este privit tot mai mult ca instrument de investiție și de protecție a averii, nu doar ca materie primă pentru industria de bijuterii.
În acest context, aurul continuă să ocupe un loc aparte în sistemul financiar global. Chiar dacă obligațiunile oferă randamente mai atractive, preocupările privind datoria publică, riscurile geopolitice și fragmentarea economiei mondiale mențin cererea pentru metalul prețios și slăbesc legătura tradițională dintre prețul aurului și dobânzi.
Newsletter zilnic money.ro
BET, curs valutar, știrea zilei — în 2 minute, înainte de 7:00.