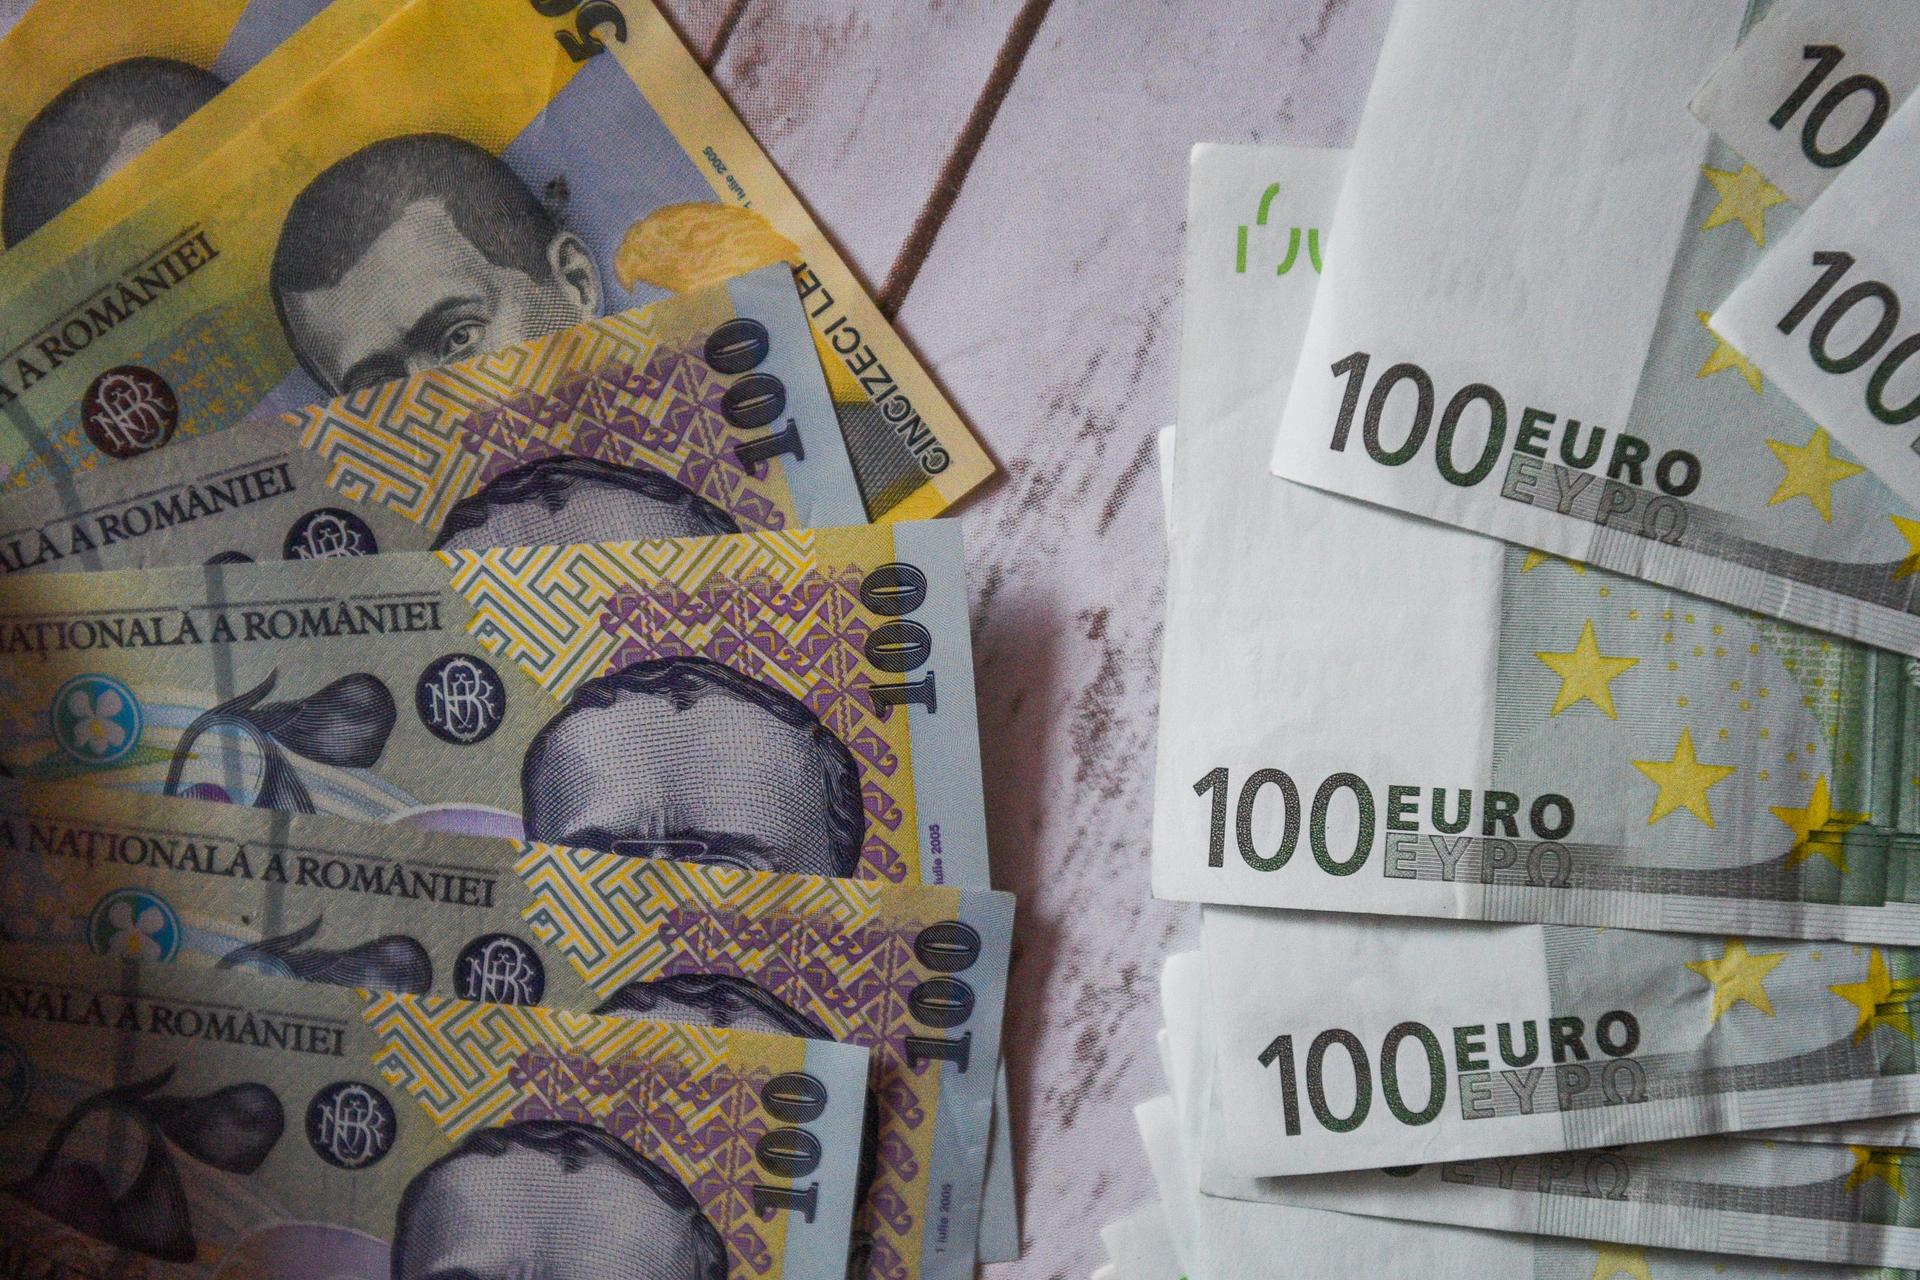
Atunci când începi să investești, una dintre primele întrebări este dacă ar trebui să îți păstrezi și să investești banii în lei sau în euro. Alegerea monedei poate părea un detaliu, dar pe termen lung poate influența atât randamentul investiției, cât și nivelul de risc.
În realitate, nu există o monedă care să fie întotdeauna mai bună. Alegerea depinde de obiectivul investițional, perioada pentru care investești și toleranța la riscul valutar.
Ce înseamnă să investești în lei sau euro?
Atunci când alegi moneda unei investiții, trebuie să faci diferența între moneda în care investești și activele pe care le deții.
De exemplu, poți avea un depozit în euro, dar și investiții în acțiuni ale unor companii internaționale. În acest caz, simplul fapt că investiția este cumpărată într-o anumită monedă nu înseamnă că toate riscurile sunt legate de acea monedă.
Pentru investitorul român, însă, comparația investiții lei sau euro este relevantă mai ales atunci când trebuie să aleagă moneda pentru economii, depozite, obligațiuni sau alte instrumente cu expunere directă la cursul valutar.
Primul criteriu: în ce monedă vei avea nevoie de bani?
Un principiu simplu este să îți corelezi moneda investiției cu obiectivul pentru care economisești.
Dacă vei avea nevoie de bani în lei, o investiție în lei poate elimina o parte din riscul valutar. Dacă obiectivul tău este exprimat în euro, păstrarea banilor în euro poate fi mai potrivită.
De exemplu, dacă economisești pentru:
o cheltuială importantă în România, exprimată în lei;
un fond de siguranță pentru cheltuieli curente;
un obiectiv pe termen scurt în lei,
este logic să iei în calcul investițiile în lei.
În schimb, dacă economisești pentru:
o locuință al cărei preț este exprimat în euro;
studii sau cheltuieli în străinătate;
o călătorie sau relocare într-o țară din zona euro;
un obiectiv financiar exprimat în euro,
o parte din economii în euro poate reduce riscul ca o depreciere a leului să îți afecteze planul.
Ce este riscul valutar?
Riscul valutar apare atunci când valoarea investiției tale este influențată de modificarea cursului dintre lei și euro.
Să presupunem că ai 50.000 de lei și îi schimbi în euro. Dacă leul se apreciază ulterior față de euro, valoarea economiilor tale exprimată în lei poate scădea.
În sens invers, dacă leul se depreciază, economiile în euro pot valora mai mult atunci când sunt convertite în lei.
Asta înseamnă că o investiție în euro nu este automat mai sigură. Ea poate reduce un anumit tip de risc, dar introduce sau menține expunerea la cursul valutar.
Randamentul nu trebuie analizat separat de curs
O greșeală frecventă este să compari doar dobânda sau randamentul afișat.
Să presupunem că o investiție în lei oferă un randament mai mare decât una în euro. La prima vedere, investiția în lei pare mai atractivă.
Dar dacă leul se depreciază semnificativ față de euro în perioada respectivă, diferența de randament poate fi redusă sau chiar anulată pentru un investitor care își măsoară averea în euro.
De aceea, atunci când compari două variante, trebuie să te întrebi:
„Care este randamentul meu după ce țin cont și de evoluția cursului valutar?”
Pentru investițiile pe termen lung, acest aspect poate deveni important.
Orizontul de timp schimbă perspectiva
Perioada pentru care investești este unul dintre cele mai importante criterii.
Pe termen scurt
Pentru obiective care urmează să fie realizate în câteva luni sau în câțiva ani, stabilitatea poate fi mai importantă decât obținerea unui randament maxim.
Dacă știi că vei avea nevoie de bani în euro peste un an, poate fi riscant să păstrezi întreaga sumă în lei doar pentru a obține un randament mai mare și să speri că schimbul valutar va rămâne favorabil.
Pe termen mediu
Pe o perioadă de câțiva ani, diferențele dintre randamente, inflație și evoluția cursului pot deveni mai relevante.
În acest caz, este util să analizezi mai multe scenarii și să nu presupui că moneda care a avut performanța cea mai bună în trecut va avea automat același rezultat în viitor.
Pe termen lung
Pentru investiții pe termen lung, moneda este doar una dintre componentele deciziei.
Mai importante pot deveni diversificarea, tipul activelor, nivelul riscului și obiectivul investițional. O strategie pe termen lung poate include expunere la mai multe monede și piețe, astfel încât investitorul să nu depindă de evoluția unei singure valute.
Inflația contează la fel de mult ca moneda
Când alegi între lei și euro, nu trebuie să urmărești doar cursul valutar. Trebuie să iei în calcul și puterea de cumpărare.
Dacă o investiție oferă un randament de 5%, dar inflația este ridicată, câștigul real poate fi mult mai mic.
De aceea, întrebarea corectă nu este doar:
„Cât câștig?”
ci:
„Cât câștig după inflație și, dacă este cazul, după efectul cursului valutar?”
Această perspectivă este importantă mai ales pentru economiile păstrate pe perioade lungi.
Nu trebuie să alegi o singură monedă
Una dintre cele mai simple metode de reducere a riscului valutar este diversificarea.
Nu este obligatoriu ca toate economiile să fie în lei sau toate în euro. În funcție de obiective, venituri și cheltuieli, poți avea o combinație de active și monede.
De exemplu, o persoană care primește venitul în lei, are cheltuieli curente în lei, dar intenționează să cumpere o locuință al cărei preț este exprimat în euro poate avea motive să păstreze o parte din economii în euro.
Diversificarea nu elimină riscul, dar poate reduce dependența de evoluția unei singure monede.
Un exemplu simplu
Să presupunem că ai echivalentul a 100.000 de lei și trebuie să alegi între două variante:
Dacă obiectivul tău este o cheltuială în lei peste doi ani, randamentul mai mare al variantei în lei poate fi relevant.
Dacă însă intenționezi să folosești banii pentru o achiziție în euro, o eventuală depreciere a leului poate crește suma necesară pentru atingerea obiectivului. În această situație, economisirea în euro poate avea rolul de a proteja obiectivul, chiar dacă randamentul nominal este mai mic.
Așadar, cea mai bună monedă este, în primul rând, moneda în care vei avea nevoie de bani.
Întrebările pe care să ți le pui înainte de a alege
Înainte să decizi între investiții în lei sau euro, analizează câteva aspecte:
În ce monedă voi avea nevoie de bani?
Cât timp pot lăsa banii investiți?
Cât de mult risc valutar sunt dispus să accept?
Care este randamentul estimat după taxe și comisioane?
Cum se compară randamentul cu inflația?
Ce se întâmplă dacă leul se apreciază sau se depreciază?
Am nevoie de lichiditate rapidă?
Îmi diversific economiile sau depind de o singură monedă?
Răspunsurile la aceste întrebări sunt mai importante decât ideea că „leul este mai bun” sau „euro este mai sigur”.
Investiții lei sau euro: care este alegerea potrivită?
Nu există o regulă universală care să spună că investițiile în lei sunt mai bune decât cele în euro sau invers.
Leul poate fi potrivit atunci când veniturile și obiectivele tale sunt în lei și când urmărești instrumente care oferă un randament atractiv în moneda în care vei cheltui banii.
Euro poate fi util atunci când ai obiective financiare în euro sau când vrei să reduci expunerea economiilor tale la evoluția leului.
În cazul investițiilor pe termen lung, diversificarea poate fi mai importantă decât alegerea unei singure monede.
Concluzie
Alegerea dintre investiții în lei sau euro nu ar trebui făcută pornind de la cursul valutar dintr-o anumită zi sau de la ideea că una dintre monede este permanent mai sigură.
Analizează mai întâi obiectivul investiției, orizontul de timp și riscul valutar. Apoi compară randamentul potențial, inflația, taxele și comisioanele.
În loc să încerci să ghicești dacă leul se va aprecia sau se va deprecia, construiește o strategie în care moneda investiției este aliniată cu momentul și moneda în care vei avea nevoie de bani.
Pe termen lung, obiectivul nu este să alegi „moneda câștigătoare”, ci să construiești un portofoliu care să îți protejeze și să îți crească puterea de cumpărare în raport cu obiectivele tale financiare.